


HesabPay - Mobile Payments
4,634.00 Rezensionen
App-Details
- Version
- 5.0.2
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- Zinzir Ltd
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
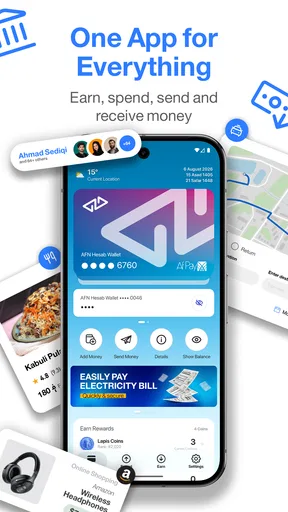
Wer Geld nicht nur verwalten, sondern auch unterwegs überweisen und Rechnungen bezahlen möchte, findet in HesabPay eine klar auf den Alltag ausgerichtete Finanz-App. Ich habe sie als digitale Geldbörse betrachtet: nicht als vollständigen Ersatz für jedes Bankkonto, sondern als praktische Zwischenstation für Zahlungen, die schnell erledigt werden sollen. Genau darin liegt für mich der Reiz. Die Oberfläche und der Zweck wirken weniger einschüchternd als bei einer klassischen Banking-App, während die Anwendung trotzdem in Situationen passt, in denen es um echtes Geld und nicht bloß um eine Einkaufsliste geht.
Entwickelt wird die App von Zinzir Ltd. Sie ist kostenlos erhältlich, für alle Altersgruppen ab null Jahren freigegeben und läuft ab Android 7.0. Im Finanzbereich hat sie eine durchschnittliche Bewertung von 4,6 bei rund 16.000 Bewertungen erreicht und wurde über 500.000-mal installiert. Das ist für mich ein gutes Signal für eine gewisse Alltagstauglichkeit, ersetzt aber nicht den eigenen Blick auf Arbeitsabläufe, Geschwindigkeit und die Frage, ob die App zum persönlichen Zahlungsverhalten passt.
Wie sich HesabPay im Alltag anfühlt
Ich ordne HesabPay im Alltag vor allem als zusätzliche Zahlungsstation ein: Sie kann den Weg von einer fälligen Rechnung bis zur angestoßenen Zahlung verkürzen, ersetzt aber nicht automatisch die vertraute Bank-App. Im nächsten Abschnitt achte ich darauf, welche sichtbaren Entscheidungen ich vor einer Zahlung selbst treffen kann und wo ein ruhiger Kontrollschritt wichtiger ist als Tempo.
Schnelle Wege statt überladener Bankmenüs
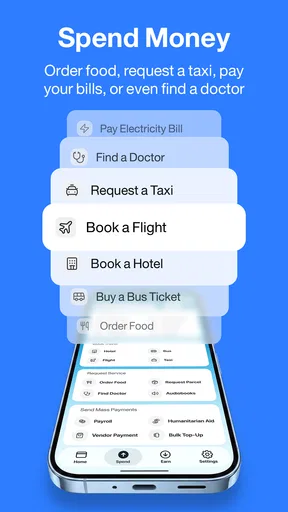
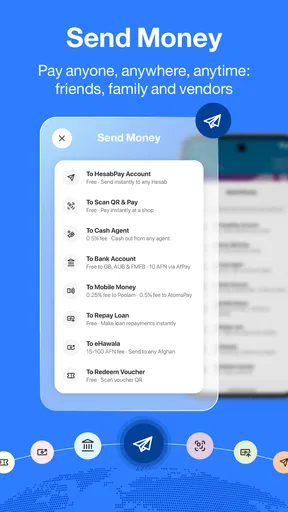
Mein erster Eindruck ist, dass der Nutzen vor allem in kurzen Zahlungsvorgängen liegt. Wer eine Überweisung anstoßen, eine Rechnung begleichen oder Geld aus der digitalen Geldbörse heraus verwenden möchte, will normalerweise nicht lange durch verschiedene Bereiche navigieren. Bei HesabPay steht deshalb weniger die umfassende Finanzanalyse im Mittelpunkt, sondern der direkte Zugriff auf typische Zahlungsaufgaben. Das macht die App interessant für Menschen, die ihr Smartphone als praktische Geldbörse verwenden und nicht jede Kontobewegung mit umfangreichen Diagrammen auswerten möchten.
Bei der wahrgenommenen Geschwindigkeit würde ich zwischen zwei Dingen unterscheiden: dem Öffnen und Bedienen der App einerseits und der tatsächlichen Verarbeitung einer Zahlung andererseits. Die erste Ebene kann sich angenehm direkt anfühlen, weil eine mobile Geldbörse normalerweise auf wenige Kernaktionen konzentriert ist. Die zweite hängt naturgemäß stärker von Verbindung, Zahlungsweg und beteiligten Diensten ab. Ich würde daher nicht erwarten, dass jede Transaktion unabhängig von äußeren Umständen sofort abgeschlossen ist. Für den Alltag bedeutet das: Die App kann den Start einer Zahlung beschleunigen, aber sie kann nicht jede Wartezeit aus dem gesamten Zahlungsprozess entfernen.
Gerade bei Rechnungen ist diese Unterscheidung wichtig. Eine übersichtliche Eingabe spart Zeit und reduziert die Gefahr, an der falschen Stelle zu suchen. Trotzdem sollte ich vor dem endgültigen Bestätigen innehalten und Empfänger, Betrag und Verwendungszweck kontrollieren. Schnelligkeit ist bei Geldzahlungen nur dann ein Vorteil, wenn die letzte Prüfung nicht übersprungen wird. Diese kleine Gewohnheit ist bei einer mobilen Geldbörse wichtiger als ein besonders flotter Startbildschirm.
Ein realistischer Tagesablauf mit der Geldbörse
Ein typischer Einsatz könnte so aussehen: Ich erhalte eine Rechnung, habe gerade keinen Zugriff auf meinen Laptop und möchte die Zahlung nicht bis zum Abend aufschieben. Statt mich in eine umfangreiche Banking-Anwendung einzuloggen, öffne ich HesabPay, wähle den passenden Zahlungsweg und kontrolliere die Angaben direkt auf dem Smartphone. Für diesen Ablauf ist entscheidend, dass die App nicht versucht, mich mit unnötigen Zusatzinformationen abzulenken. Nach der Bestätigung würde ich den Zahlungsstatus prüfen und den Vorgang erst dann als erledigt betrachten.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein zweiter sinnvoller Anwendungsfall ist das getrennte Organisieren kleinerer Zahlungen. Wer regelmäßig Geld überweist oder Rechnungen mobil erledigt, kann eine digitale Geldbörse als bewusst begrenzten Zahlungsbereich nutzen. Das kann übersichtlicher wirken als eine Hauptbank-App, in der gleichzeitig Sparziele, Karten, Kredite und viele andere Funktionen auftauchen. Der Nachteil liegt darin, dass ich möglicherweise zwischen HesabPay und meiner üblichen Bank-App wechseln muss, wenn ich den Kontostand, eine Buchung oder weitere Finanzdetails prüfen möchte.
Für mich ist das ein wichtiger Trade-off: HesabPay kann den Zahlungsweg vereinfachen, ist aber nicht automatisch die beste zentrale Anlaufstelle für die komplette persönliche Finanzverwaltung. Wer nur eine App für sämtliche Konten, Daueraufträge, Kontoauszüge und langfristige Planung sucht, wird mit einer klassischen Banking-Lösung wahrscheinlich besser bedient sein. Wer dagegen eine fokussierte Ergänzung für mobile Zahlungen möchte, findet hier den passenderen Ansatz.
Was bei intensiver Nutzung auffällt
Im normalen Gebrauch dürfte die App besonders dann angenehm sein, wenn einzelne Vorgänge nacheinander erledigt werden. Anspruchsvoller wird es, wenn mehrere Rechnungen oder Überweisungen in kurzer Zeit anstehen. Dann steigt nicht nur die Belastung für die Anwendung, sondern vor allem das Risiko eigener Eingabefehler. Ich würde deshalb nicht einfach mehrere Zahlungen im gleichen Tempo durchklicken. Besser ist ein fester Ablauf: Zahlung auswählen, Daten prüfen, bestätigen, Ergebnis kontrollieren und erst danach mit dem nächsten Vorgang weitermachen.
Diese Vorgehensweise ist ein konkreter Vorteil, wenn eine App bewusst auf Geldbewegungen ausgerichtet ist. Bei sozialen oder alltäglichen Apps kann man einen falschen Klick oft rückgängig machen. Bei Zahlungen ist eine nachträgliche Korrektur nicht immer so unkompliziert. HesabPay sollte deshalb nicht wie ein schneller Taschenrechner behandelt werden, selbst wenn sich die Bedienung direkt anfühlt. Die App kann den Prozess verkürzen, aber die Verantwortung für die Prüfung bleibt bei mir.
Auch bei schwächerer Verbindung würde ich mit zusätzlicher Geduld rechnen. Eine Seite kann geladen sein, während die eigentliche Transaktion noch verarbeitet wird. In diesem Moment wäre es unklug, wiederholt auf die Bestätigung zu tippen oder die Anwendung sofort zu schließen. Mein praktischer Tipp lautet: erst den Status abwarten, dann den Verlauf oder die Zahlungsübersicht kontrollieren und nur bei eindeutigem Ergebnis einen neuen Versuch starten. Das ist kein spektakuläres Extra, verhindert aber eher doppelte Vorgänge als hektisches Wiederholen.
Stabilität und Umgang mit Unterbrechungen
Bei einer Finanz-App bedeutet Zuverlässigkeit für mich nicht nur, dass sie geöffnet bleibt. Wichtiger ist, dass ich nach einer Unterbrechung nachvollziehen kann, was passiert ist. Ein Anruf, ein Wechsel in eine andere App oder ein kurzzeitig instabiles Netzwerk kann jederzeit vorkommen. Deshalb sollte ich nach der Rückkehr nicht sofort erneut bezahlen, sondern zuerst prüfen, ob der Vorgang bereits angenommen wurde. Diese Art der Erholung nach einer Unterbrechung ist im täglichen Umgang entscheidender als ein besonders auffälliger Startbildschirm.
Die Versionsnummer 5.0.2 zeigt, dass HesabPay in einer weiterentwickelten Fassung angeboten wird. Ich würde daraus jedoch keine pauschale Garantie für fehlerfreie Abläufe ableiten. Bei einer App für Geldüberweisungen zählt meine eigene Kontrolle nach jedem wichtigen Schritt. Besonders bei größeren Beträgen oder zeitkritischen Rechnungen ist es sinnvoll, die Bestätigung aufzubewahren und nicht allein vom Gefühl auszugehen, dass ein Tippen bereits zu einer abgeschlossenen Zahlung geführt hat.
Was ich an diesem Ansatz schätze, ist die klare Trennung zwischen Bedienkomfort und Vertrauen. Eine angenehme Oberfläche kann mir helfen, weniger Fehler zu machen. Sie sollte aber nicht dazu führen, dass ich Sicherheitsgefühl mit tatsächlicher Zahlungsbestätigung verwechsle. Für mich gehört daher zur zuverlässigen Nutzung immer ein kurzer Abschlusscheck: Ist der richtige Empfänger ausgewählt, wurde der richtige Betrag verwendet und zeigt die App einen eindeutigen Status?
Ressourcen, ältere Geräte und Systemvoraussetzungen
Die Mindestanforderung Android 7.0 macht HesabPay grundsätzlich auch für ältere Android-Geräte interessant. Das ist praktisch für Nutzer, die nicht jedes Jahr ein neues Smartphone kaufen und trotzdem eine mobile Finanzanwendung einsetzen möchten. Gleichzeitig sagt eine kompatible Android-Version allein noch nicht, wie flüssig die App auf jedem Gerät läuft. Alter des Telefons, freier Speicher, Hintergrundaktivitäten und die Qualität der Internetverbindung können das persönliche Erlebnis deutlich beeinflussen.
Ich würde die App deshalb besonders auf älteren Geräten nicht parallel mit vielen speicherintensiven Anwendungen verwenden, wenn gerade eine Zahlung ansteht. Vor dem Öffnen kann es helfen, unnötige Hintergrund-Apps zu schließen und eine stabile Verbindung zu nutzen. Das ist kein spezieller Trick nur für HesabPay, aber bei einer Finanz-App hat es einen zusätzlichen Nutzen: weniger Unterbrechungen während eines Vorgangs und eine bessere Chance, den Status anschließend eindeutig zu sehen.
Auch der Akkuverbrauch sollte im Verhältnis zur Nutzung betrachtet werden. Eine Anwendung, die nur für einzelne Zahlungen geöffnet wird, belastet das Gerät normalerweise anders als eine App, die dauerhaft im Hintergrund aktiv ist. Ich würde HesabPay daher nicht nach dem Maßstab einer ständig laufenden Kommunikations-App beurteilen. Entscheidend ist, ob sie während des kurzen Zahlungsfensters stabil reagiert und ob mein Gerät genug Ressourcen für diesen Moment frei hat.
Für iPhone-Nutzer ist die Situation anders zu bewerten, denn die hier genannten Systemvoraussetzungen beziehen sich auf Android. Wer iOS verwendet, sollte die passende Version im jeweiligen App-Angebot prüfen, bevor die App als feste Lösung für den eigenen Zahlungsalltag eingeplant wird. Für Android-Nutzer ab der genannten Systemversion ist die Einstiegshürde dagegen vergleichsweise niedrig.
Für wen die App gut passt
Ich sehe HesabPay vor allem bei Menschen, die eine digitale Geldbörse für Überweisungen und Rechnungszahlungen suchen, ohne ihre gesamte Finanzwelt in eine einzige Anwendung zu verlagern. Dazu gehören Nutzer, die häufig unterwegs sind, Rechnungen nicht am Computer erledigen möchten oder eine fokussierte Alternative zu umfangreichen Bankmenüs bevorzugen. Auch wer ein älteres Android-Smartphone besitzt, könnte von der breiten Systemkompatibilität profitieren.
Weniger passend ist die App für Personen, die vor allem detaillierte Haushaltsplanung, mehrere Bankverbindungen, umfangreiche Auswertungen oder eine vollständige Vermögensübersicht benötigen. In solchen Fällen würde ich eher zu einer etablierten Banking- oder Finanzplanungs-App greifen, die genau diese Aufgaben als Mittelpunkt hat. HesabPay wirkt für mich stärker bei der Bewegung von Geld als bei der langfristigen Analyse davon.
Auch besonders vorsichtige Nutzer sollten ihren eigenen Prüfablauf einplanen. Eine kostenlose App ist bequem, aber der Preis sagt nichts darüber aus, ob sie zu den persönlichen Erwartungen an Zahlungsbestätigung, Übersicht und Support passt. Ich würde vor der regelmäßigen Nutzung zunächst mit einem kleinen, überschaubaren Vorgang vertraut werden. So lässt sich herausfinden, wie verständlich die einzelnen Schritte auf dem eigenen Gerät sind, ohne sofort einen wichtigen Zahlungstermin davon abhängig zu machen.
Vergleich mit klassischen Alternativen
Im Vergleich zur Banking-App meiner Hausbank hat HesabPay für mich einen klareren, engeren Schwerpunkt. Eine Bank-App bietet häufig den Vorteil, dass Konto, Karten, Umsätze und Überweisungen bereits in einem bekannten Umfeld zusammenliegen. Das kann bei der Kontrolle des verfügbaren Geldes und bei der Suche nach älteren Buchungen bequemer sein. HesabPay kann dagegen attraktiver wirken, wenn ich eine schlanke Zahlungsoberfläche möchte und nicht jedes Mal durch Funktionen gehen will, die ich gerade nicht brauche.
Gegenüber einer allgemeinen Wallet-App liegt der mögliche Vorteil in der Ausrichtung auf konkrete Geldtransfers und Rechnungen. Eine reine Budget-App hilft mir beim Planen, aber nicht unbedingt beim tatsächlichen Bezahlen. Eine klassische Überweisungsfunktion erledigt den Geldtransfer, kann sich jedoch weniger wie eine eigenständige digitale Geldbörse anfühlen. HesabPay sitzt für mich genau zwischen diesen Gewohnheiten: Es geht nicht nur um Übersicht, aber auch nicht um eine komplette Bankfiliale auf dem Smartphone.
Der entscheidende Vergleichspunkt ist daher nicht die Zahl der Funktionen, sondern der Arbeitsweg. Wenn ich ohnehin fast alles über meine Bank erledige, bringt eine zusätzliche App nur dann einen Vorteil, wenn sie einen konkreten Vorgang spürbar einfacher macht. Wer dagegen regelmäßig Rechnungen mobil bezahlt und dafür eine getrennte, fokussierte Lösung bevorzugt, hat einen nachvollziehbaren Grund, HesabPay auszuprobieren. Mehr Apps bedeuten allerdings auch mehr Orte, an denen ich Zahlungsinformationen und Bestätigungen nachvollziehen muss.
Meine Tipps für eine sichere und stressfreie Nutzung
Mein wichtigster Tipp ist, die App nicht erst in einer dringenden Situation kennenzulernen. Ich würde zuerst die wichtigsten Bereiche öffnen, verstehen, wo Überweisungen und Rechnungszahlungen beginnen, und prüfen, an welcher Stelle der Abschluss einer Transaktion angezeigt wird. Dieses kurze Einrichten spart später Zeit, wenn eine Rechnung kurz vor dem Termin bezahlt werden soll.
Als zweiten Schritt würde ich mir angewöhnen, nach jeder Zahlung den Status zu kontrollieren, statt mich nur auf eine kurze Animation oder einen Wechsel des Bildschirms zu verlassen. Bei einer Unterbrechung sollte ich immer zuerst nachsehen, ob der Vorgang bereits verarbeitet wurde. Erst wenn der Status eindeutig nicht erfolgreich war, ist ein neuer Versuch sinnvoll. Dieser Ablauf ist besonders nützlich, wenn die Verbindung schwankt oder das Smartphone während der Zahlung eine andere Benachrichtigung einblendet.
Drittens würde ich HesabPay als spezialisiertes Werkzeug behandeln und nicht automatisch meine komplette Finanzorganisation darauf umstellen. Für die tägliche Zahlung kann die App praktisch sein; für langfristige Planung, Steuerunterlagen oder die umfassende Kontrolle mehrerer Konten bleibt eine andere Anwendung möglicherweise geeigneter. Diese Kombination ist weniger elegant als eine einzige Super-App, kann aber im Alltag übersichtlicher sein, wenn jede Anwendung eine klar abgegrenzte Aufgabe erfüllt.
Wer ein älteres Gerät nutzt, sollte außerdem vor wichtigen Zahlungen genug Akku und eine stabile Verbindung einplanen. Falls das Smartphone langsam reagiert, würde ich nicht mehrfach bestätigen, sondern kurz warten und anschließend den Zahlungsstatus prüfen. Gerade bei Finanzvorgängen ist ein ruhiger Ablauf wertvoller als das Gefühl, jede Sekunde erzwingen zu müssen.
Mein Leistungs- und Nutzungseindruck
Unter dem Gesichtspunkt der Geschwindigkeit überzeugt mich HesabPay vor allem durch den fokussierten Zweck: Überweisungen und Rechnungszahlungen stehen im Mittelpunkt, statt in einer großen Sammlung von Finanzfunktionen unterzugehen. Bei normaler Nutzung erwarte ich deshalb einen direkten Arbeitsweg. Die eigentliche Zuverlässigkeit hängt jedoch nicht nur von der App ab, sondern auch von Verbindung, Gerät und dem Dienst, der die Zahlung verarbeitet.
Bei intensiver Nutzung würde ich bewusst langsamer werden, weil mehrere Vorgänge hintereinander mehr Aufmerksamkeit erfordern. Die App ist für mich kein Werkzeug, das blindes Durchtippen rechtfertigt. Ihre Stärke liegt in der Vereinfachung des Zugangs, nicht darin, die Prüfung von Zahlungsdaten überflüssig zu machen. Auf älteren Android-Geräten ist die Unterstützung ab Android 7.0 ein Pluspunkt, während die konkrete Flüssigkeit weiterhin vom Zustand des jeweiligen Smartphones abhängt.
Unterm Strich empfehle ich HesabPay Android-Nutzern, die eine kostenlose, fokussierte Lösung für mobile Geldüberweisungen und Rechnungszahlungen suchen. Die gute Nutzerbewertung und die große Installationsbasis sprechen für eine breite Akzeptanz, aber ich würde die App trotzdem zuerst mit einem kleinen Vorgang testen. Für eine vollständige Bank- und Finanzzentrale gibt es passendere Alternativen. Als praktische digitale Geldbörse kann sie jedoch genau dann überzeugen, wenn ich unterwegs schnell handeln möchte und einen klaren, begrenzten Zahlungsweg mehr schätze als eine überladene Komplettlösung.
Vorteile
- Schnelle Überweisungen direkt über das Smartphone
- Praktisch für Zahlungen ohne eigenes Bankkonto
- Unterstützt den Geldtransfer innerhalb Afghanistans
- Einfache Bedienung auch für weniger erfahrene Nutzer
- Transaktionen lassen sich bequem unterwegs durchführen
Nachteile
- Verfügbarkeit und Funktionen können je nach Region variieren
- Für die Nutzung ist eine Registrierung mit persönlichen Daten nötig
- Abhängigkeit von Internetverbindung und Serververfügbarkeit
- Nicht alle Händler oder Kontakte akzeptieren HesabPay
- Gebühren und Wechselkurse sollten vor Transfers geprüft werden
Häufig gestellte Fragen zu HesabPay - Mobile Payments
Was ist HesabPay und welche Funktionen bietet die App?
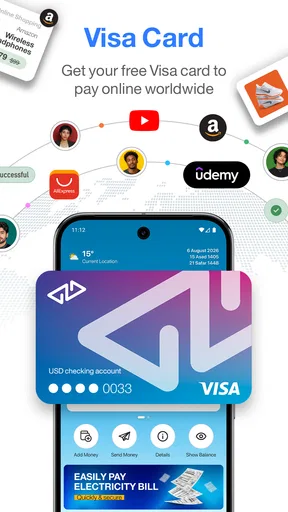
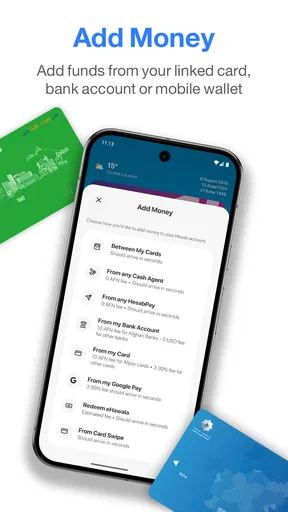
HesabPay ist eine mobile Zahlungsanwendung, mit der Nutzer Geld digital senden und empfangen können. Je nach verfügbaren Diensten in der jeweiligen Region lassen sich unter anderem Rechnungen bezahlen, Guthaben aufladen und Zahlungen bei teilnehmenden Händlern durchführen. Die App soll alltägliche Finanztransaktionen vereinfachen und bietet dafür eine zentrale Übersicht über Kontostand und Aktivitäten.
Wie kann ich ein HesabPay-Konto erstellen und welche Daten werden benötigt?
Für die Registrierung benötigen Sie in der Regel eine gültige Mobilfunknummer sowie persönliche Angaben, die zur Identitätsprüfung erforderlich sein können. Nach der Eingabe Ihrer Daten erhalten Sie möglicherweise einen Bestätigungscode per SMS. Je nach Land, Kontoart und geltenden Vorschriften kann HesabPay zusätzliche Dokumente oder Informationen verlangen, bevor sämtliche Zahlungsfunktionen freigeschaltet werden.
Ist HesabPay sicher für mobile Zahlungen und Geldüberweisungen?
HesabPay verwendet üblicherweise Sicherheitsmaßnahmen wie Anmeldecodes, PIN-Schutz und verschlüsselte Verbindungen, um Konten und Transaktionen zu schützen. Trotzdem sollten Sie die App ausschließlich aus offiziellen App-Stores installieren, Ihre Zugangsdaten niemals weitergeben und verdächtige Nachrichten ignorieren. Prüfen Sie vor jeder Zahlung Empfänger, Betrag und Gebühren sorgfältig, da abgeschlossene Transaktionen möglicherweise nicht rückgängig gemacht werden können.
Welche Gebühren und Einschränkungen können bei der Nutzung entstehen?
Die Kosten hängen von der jeweiligen Transaktion, dem Zielkonto, dem Zahlungsanbieter und dem Land ab. Für bestimmte Überweisungen, Auszahlungen, Aufladungen oder Rechnungszahlungen können Gebühren gelten. Außerdem können Limits für Tagesbeträge, Kontostand oder Transaktionsanzahl eingerichtet sein. Vor der Bestätigung zeigt die App normalerweise die wichtigsten Zahlungsdetails an; dennoch sollten Sie die aktuelle Gebührenübersicht prüfen.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder Geld nicht angekommen ist?
Überprüfen Sie zunächst Ihre Internetverbindung, den Kontostand und den Status der Transaktion in der HesabPay-App. Wurde der Betrag belastet, aber dem Empfänger nicht gutgeschrieben, sollten Sie die Transaktionsnummer, den Zeitpunkt und den Betrag notieren und den offiziellen Kundendienst kontaktieren. Teilen Sie niemals Ihr Passwort oder Ihren Bestätigungscode mit angeblichen Support-Mitarbeitern.


